国际共识更新,长效生长激素赛道游戏规则正在被改写
过去十年,国内长效生长激素赛道长期处于金赛药业一家独大的垄断格局,行业竞争格局稳定。但2025—2026年成为赛道关键转折点:三家新玩家集中获批入场,彻底打破十年垄断;与此同时,全球生长激素领域迎来重磅国际共识更新,推动行业评价标准发生重要转变。本文从赛道格局、行业规则、终局竞争三大维度,拆解长效生长激素赛道的全新竞争逻辑。
一、格局重构:百亿赛道告别一家独大,进入多强混战
1.1 赛道基本面:长短效替代,确定性拉满
长效生长激素始终是生物医药领域的优质高景气赛道。根据弗若斯特沙利文数据,中国生长激素整体市场规模从2019年的56亿元增长至2024年的126亿元,五年年复合增速达17.6%,增长韧性突出。
更核心的红利来自行业结构性迭代:市场正全面从短效生长激素向长效剂型迁移,机构预测2030年长效剂型将占据行业80%以上市场份额。叠加儿童身高干预渗透率持续提升,赛道整体空间广阔、成长逻辑清晰,具备长期投资价值。
1.2 竞争变局:四大玩家同台竞技
在此之前,金赛药业凭借2014年全球首款PEG修饰长效生长激素产品,独享国内长效赛道十年红利,无实质性竞争对手。而2025—2026年,行业迎来集中获批潮,特宝生物、诺和诺德、维昇药业三家企业密集入局,赛道正式形成四强争霸的全新格局。
四大玩家依托不同技术路线、商业化打法和市场定位,走出了完全差异化的竞争路径,具体对比如下:
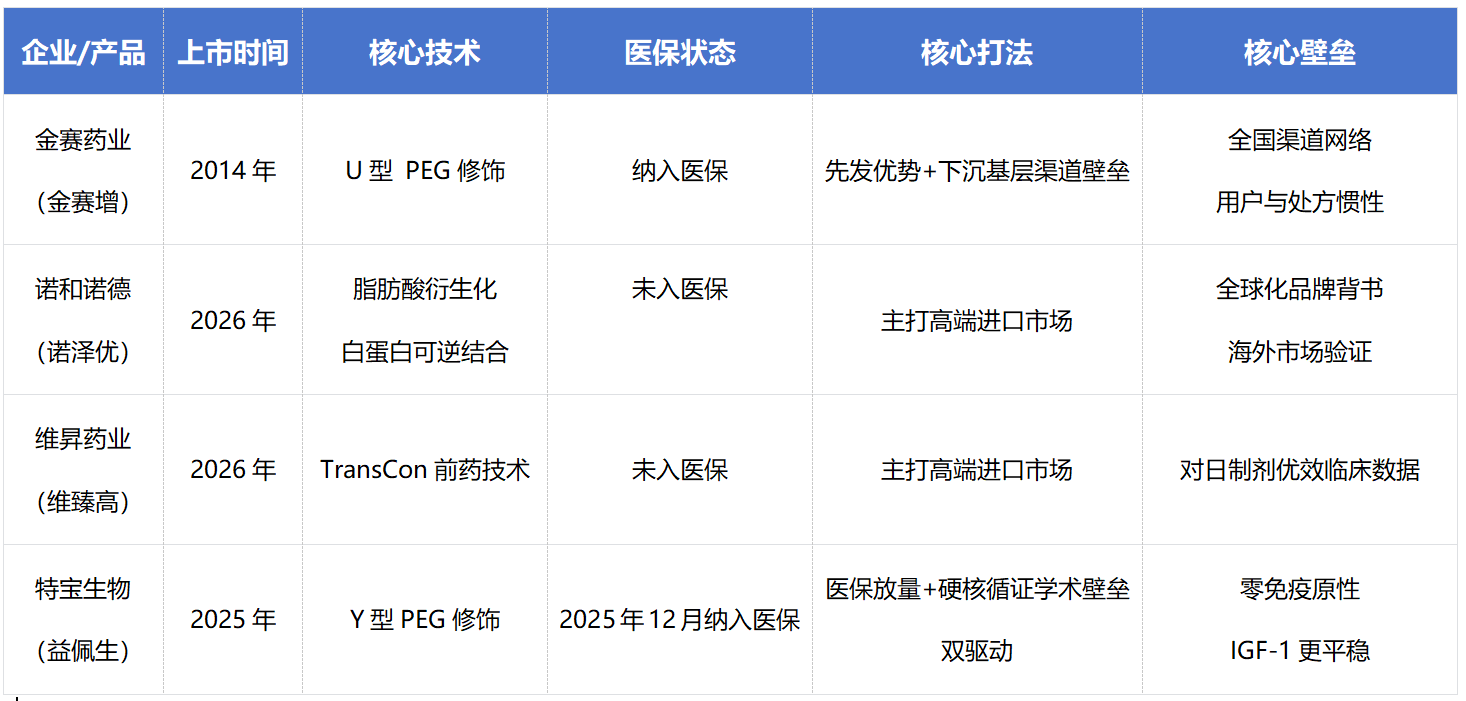
四家企业形成了四种截然不同的赛道博弈逻辑:金赛押注长期渠道惯性难以颠覆;诺和诺德依托进口品牌光环抢占高端市场;维昇极致聚焦自费高端赛道,赚取身高溢价;特宝生物则凭借医保准入+完整学术证据链,实现快速放量。
从商业化数据来看,特宝生物益佩生是目前表现最亮眼的产品:2025年上市并纳入医保,上市首年营收2.56亿元,表现亮眼。根据相关机构测算,2026年上半年益佩生贡献营收约3.5亿元,其中单二季度营收2.6亿元,环比Q1的约0.9亿元实现翻倍式增长,大超市场预期。这个放量速度,在近年获批的生物制品中属于第一梯队。医保落地后,终端渗透率正在快速提升。
二、规则转变:从”少打针”转向系统综合能力竞争
过去长效生长激素行业的主要关注点集中在注射频次更低、提升患者依从性,市场、医生、患者常把 “一周一次” 的便捷性作为重要评判标尺。而新共识将产品个体化剂量滴定、基于IGF1指标动态监测调量列为 A 类最高等级推荐,意味着长效生长激素治疗不再局限于给药频次本身,而是迈入“精准治疗”新时代。
规则升级后,行业竞争门槛大幅抬高,仅靠“长效剂型”已无法立足。长效生长激素的竞争,正在演变为一套完整系统能力的比拼:长效技术、精准诊疗、智能管理、多人群覆盖。
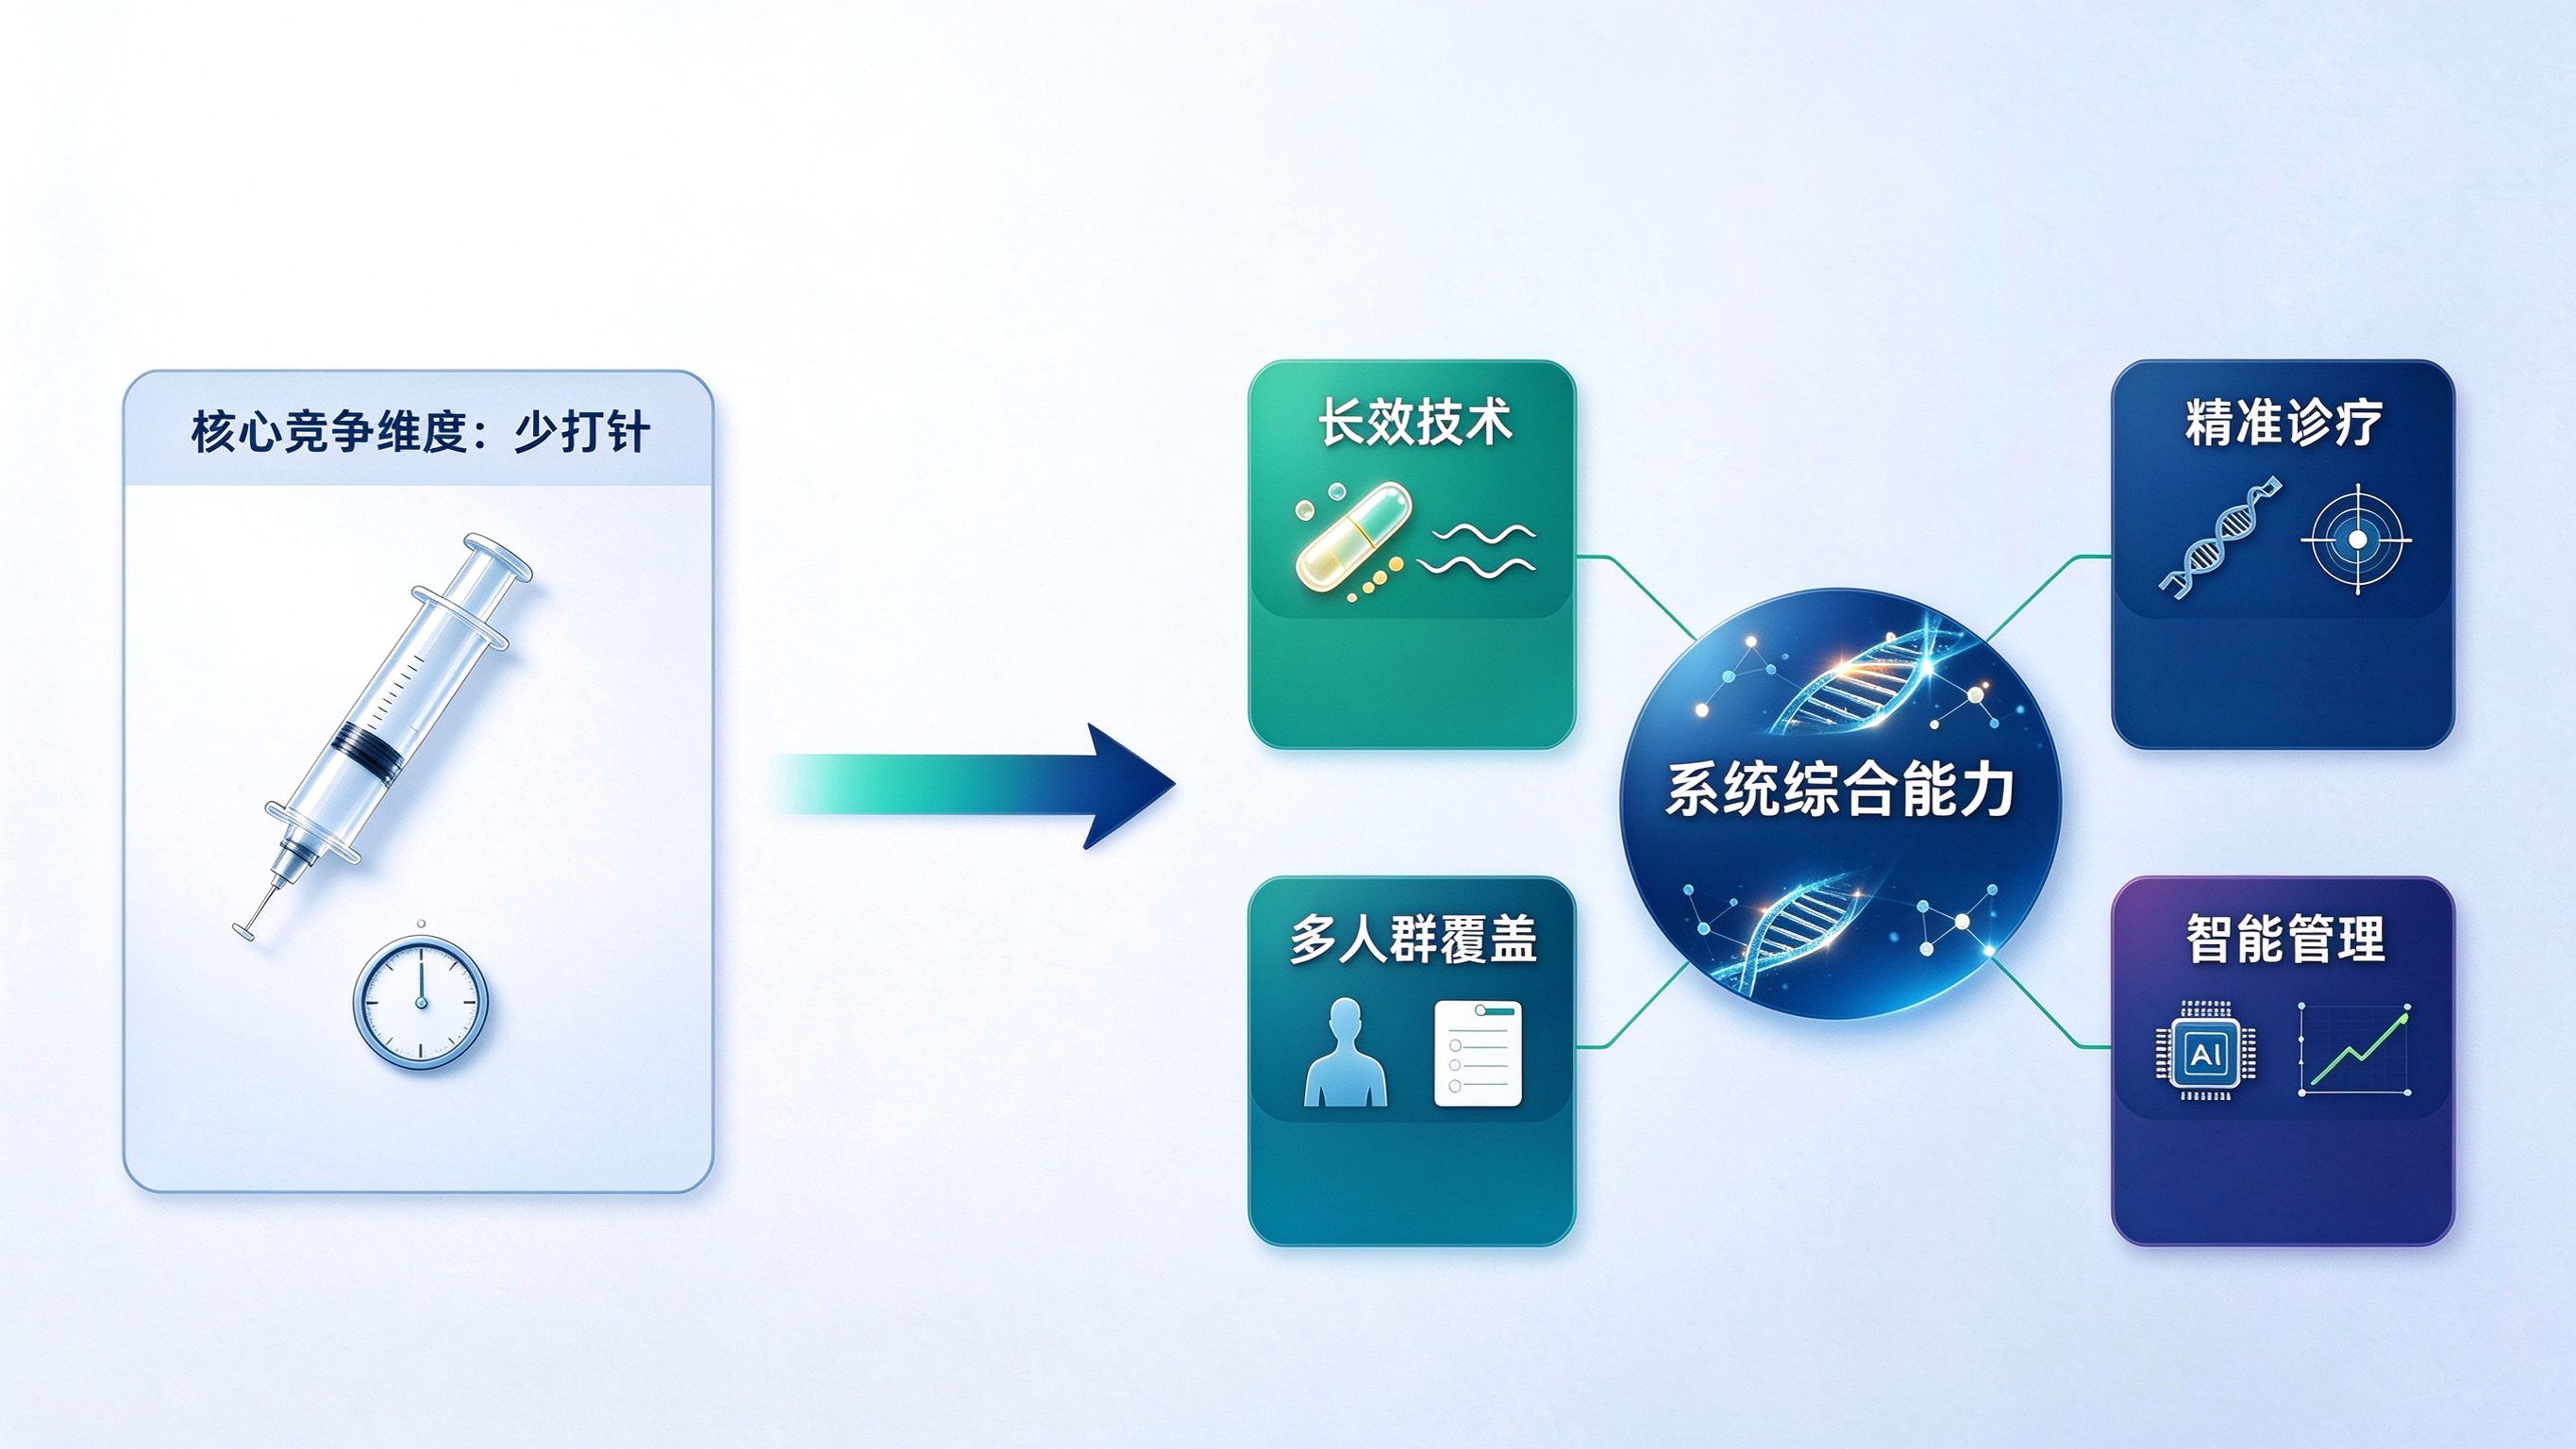
益佩生是国内少数同时兼顾上述要素的产品之一:
①长效技术:全球首创Y 型 40kD PEG 修饰技术,每周一次给药。
②精准诊疗:益佩生是长效生长激素迈入“精准治疗”时代的推动者,搭建配套IGF1量效模型,形成 “监测评估调量” 的临床工具包,给医生开展个体化滴定提供精准、可量化的参考依据,
③智能管理:配套愈适达物联网智能注射笔,是国内具备合规认证的生长激素智能给药装置:隐针设计缓解儿童恐针情绪;自动记录注射时间、剂量,数据同步至小程序,方便家长记录、医生随访复盘,辅助长期病程管理。
④多人群覆盖:临床研究支持最高探索剂量可达0.28 mg/kg/ w,相比常规起始剂量,拓宽了安全剂量调整窗口,给不同体重、不同病因患儿留出更大调量空间。除已获批 GHD 适应症外,针对 ISS(特发性矮小)、SGA(小于胎龄儿)、TS(特纳综合征)等更大体量的非 GHD 矮小人群,已经开展相应临床探索,为未来覆盖更多类型矮小患儿的个体化治疗埋下基础。
三、终局待定:新赛制下,谁能真正胜出?
从行业发展周期来看,当前长效生长激素赛道处于增量扩容期,整体市场蛋糕快速做大,四家企业均可享受行业增长红利,尚未进入零和博弈的恶性竞争阶段,短期呈现雨露均沾的格局。
但中长期来看,行业必然迎来剧烈分化。在全新的行业规则下,长效化、精准化、智能化、个性化的生长激素,将成为企业抢占核心增量、构筑差异化优势的四大核心底牌。后续各家产品的持续放量斜率、商业化落地质量,将成为验证产品核心竞争力、预判赛道终局席位的关键核心信号。
本文为基于公开行业信息的个人观察分析,不构成任何投资建议,市场有风险,决策需谨慎。